A Reforma Tributária não exige apenas que a escola saiba quais tributos passará a recolher. Ela exige, sobretudo, que a instituição consiga identificar, organizar e demonstrar as informações financeiras da escola:
de onde vêm suas receitas;
quais serviços presta;
quais despesas possui;
como essas operações estão documentadas.
Essa diferença, aliás, é importante. Afinal, em um sistema tributário baseado cada vez mais em documentos fiscais eletrônicos e no compartilhamento de informações entre administrações tributárias, a qualidade do dado financeiro passa a ter importância jurídica e fiscal.
Para a escola, portanto, isso significa preparar 2027 não apenas com a revisão de contratos e preços, mas também com uma revisão das informações que sustentam esses registros.
Ainda assim, a escola não precisa esperar que todas as regras da Reforma Tributária estejam definitivamente regulamentadas para começar esse trabalho. De fato, há informações que a escola já pode e deve organizar agora. Em outras palavras, o objetivo não é prever hoje o valor exato do tributo que a escola pagará no futuro, mas garantir que a instituição tenha dados confiáveis para fazer essa apuração quando as novas regras produzirem seus efeitos.
🔎 Resposta rápida
Em resumo, as informações financeiras da escola que precisam estar organizadas para 2027 incluem:
a receita segregada por tipo de operação;
a diferença entre valores contratados, faturados e recebidos;
os descontos, bolsas, cancelamentos e devoluções;
os dados cadastrais de alunos e responsáveis; os documentos fiscais emitidos;
as despesas com fornecedores e seus documentos;
as informações contábeis que permitem conciliar tudo isso.
Afinal, na Reforma Tributária, o documento fiscal eletrônico passa a sustentar a apuração do IBS e da CBS, e por isso contrato, cobrança, nota fiscal e contabilidade precisam contar a mesma história.
O que são informações financeiras da escola na Reforma Tributária?
Informações financeiras da escola são o conjunto de dados que descreve, de forma rastreável, cada operação da instituição:
o serviço contratado;
o valor cobrado;
o valor recebido;
os ajustes ocorridos;
o documento fiscal emitido;
a despesa relacionada.
Na Reforma Tributária, porém, esse conjunto deixa de ser apenas uma ferramenta de gestão e passa a sustentar a apuração do IBS e da CBS.
Assim como o diário de classe registra a presença de cada aluno, aula a aula, de modo que a escola consiga comprovar a frequência no fim do ano, as informações financeiras precisam registrar cada operação, de modo que a escola consiga comprovar a origem de cada valor quando o Fisco perguntar.
O que a escola precisa saber sobre sua própria receita
Nesse sentido, o primeiro passo é conhecer com precisão as receitas da instituição.
A mensalidade escolar normalmente é a principal fonte de receita, mas raramente é a única. Afinal, matrículas, atividades extracurriculares, cursos, alimentação, transporte, eventos, materiais e outras cobranças podem fazer parte da realidade de cada escola.
A Lei Complementar nº 214/2025, por exemplo, estabelece, no art. 4º, que o IBS e a CBS incidem sobre operações onerosas com bens ou serviços. Para a educação, além disso, o art. 129 prevê redução de 60% das alíquotas para os serviços de educação relacionados no Anexo II. A própria legislação, portanto, exige que a escola saiba identificar qual operação realiza e qual serviço fornece.
Por isso, torna-se importante que a escola tenha uma visão organizada de suas receitas por natureza. Em outras palavras, não basta conhecer o faturamento total do mês. Pelo contrário, é necessário conseguir responder quanto corresponde à mensalidade, quanto corresponde a atividades adicionais e quanto decorre de outras operações.
Essa informação será útil não apenas para a apuração tributária, mas também para analisar a evolução das receitas e avaliar os efeitos de mudanças na estrutura de preços.
Em resumo, a receita segregada por natureza é a primeira camada das informações financeiras da escola.
Não basta saber quanto foi cobrado
Além disso, outro dado importante é a diferença entre aquilo que a escola contratou, faturou, recebeu, cancelou ou devolveu.
Nesse sentido, a LC nº 214/2025 estabelece, no art. 12, que a base de cálculo do IBS e da CBS é, como regra geral, o valor da operação. Além disso, o dispositivo também disciplina o tratamento de descontos incondicionais, devoluções e cancelamentos.
Por isso, a escola precisa conseguir identificar não apenas o valor originalmente contratado, mas também as alterações ocorridas ao longo da relação. Desse modo, bolsas, descontos, abatimentos, cancelamentos, devoluções e ajustes precisam estar registrados de maneira que seja possível relacioná-los à operação original.
A mesma lógica vale, inclusive, para a inadimplência. Ou seja, o controle financeiro precisa permitir distinguir uma mensalidade simplesmente não recebida de uma mensalidade cancelada, renegociada ou devolvida. Afinal, são situações diferentes e podem produzir consequências fiscais distintas conforme a operação e a regulamentação aplicável.
Contratos, receitas e documentos fiscais precisam contar a mesma história
Em primeiro lugar, a Lei nº 9.870/1999 estabelece, no art. 1º, que a escola contrata o valor da anuidade ou semestralidade escolar no momento da matrícula ou de sua renovação, com vigência de um ano e divisão em parcelas mensais iguais, ressalvadas as hipóteses legais. Além disso, o art. 2º também determina a divulgação da proposta de contrato e do valor da anuidade ou semestralidade com antecedência mínima de 45 dias da data final para matrícula.
Isso significa, portanto, que a informação financeira não começa no momento do pagamento. Pelo contrário, ela começa na contratação.
Assim, se o contrato prevê uma mensalidade e o registro financeiro apresenta outra informação, ou se a família contrata determinado serviço separadamente, mas os registros da escola não o identificam dessa forma, a instituição perde capacidade de demonstrar com clareza a origem daquele valor.
A Reforma Tributária, então, aumenta a importância dessa coerência. Nesse sentido, o art. 60 da LC nº 214/2025 determina a emissão de documento fiscal eletrônico nas operações com bens ou serviços e estabelece que as informações prestadas pelo sujeito passivo possuem caráter declaratório e constituem confissão do valor de IBS e CBS consignado no documento fiscal. Além disso, o § 2º também estabelece que a obrigação alcança operações imunes, isentas, com alíquota zero ou suspensão.
O documento fiscal, portanto, não deve ser tratado como uma etapa isolada do processo financeiro. Em outras palavras, ele é consequência da operação contratada e realizada e, por isso, integra as informações financeiras da escola desde a matrícula.
Os dados dos alunos também fazem parte da organização fiscal
Quando se fala em dados financeiros, é comum pensar apenas em valores. Para a escola, porém, também são importantes os dados que permitem identificar corretamente a operação e as pessoas envolvidas.
Por isso, cadastro de alunos, responsáveis financeiros, CPF ou CNPJ quando aplicável, endereço e dados necessários à emissão dos documentos fiscais precisam estar atualizados e coerentes.
Além disso, a LC nº 214/2025 criou regras para integração e compartilhamento de informações cadastrais. Nesse sentido, o art. 59 prevê a utilização de cadastro com identificação única e determina integração, sincronização, cooperação e compartilhamento obrigatório e tempestivo das informações cadastrais entre as administrações tributárias.
Dessa forma, isso reforça uma tendência que já estava presente na administração tributária: o dado cadastral deixou de ser apenas uma informação administrativa. Ao mesmo tempo, ele também integra a infraestrutura que as administrações tributárias utilizam para identificar as operações e os contribuintes.
As despesas também precisam ser organizadas
Da mesma forma, a Reforma Tributária também muda a importância das informações relacionadas às despesas da escola.
Assim, no regime regular, a LC nº 214/2025 estabelece regras para apropriação de créditos de IBS e CBS nas aquisições. Ademais, a apropriação está vinculada às regras de extinção do débito relativo à operação adquirida e depende, em regra, de documento fiscal eletrônico hábil e idôneo. Além disso, a legislação também estabelece hipóteses específicas de vedação ou condicionamento dos créditos.
Isso significa, portanto, que a escola sujeita ao regime regular precisa conseguir identificar suas principais aquisições, os fornecedores, os valores envolvidos, os documentos fiscais correspondentes e a situação dessas operações.
Não significa, porém, que toda despesa necessariamente dará direito a crédito. Afinal, o tratamento dependerá da natureza da aquisição, do regime da escola e das regras aplicáveis.
Para uma escola, isso envolve principalmente fornecedores recorrentes de tecnologia, materiais, transporte, alimentação, limpeza, segurança e outros serviços.
Troca de PIS e Cofins pela CBS
Por isso, as despesas organizadas por fornecedor e por documento fiscal completam o outro lado das informações financeiras da escola, como mostra também o conteúdo sobre contabilidade de custos e saúde financeira escolar. Além disso, para entender como a troca de PIS e Cofins pela CBS pode encarecer serviços terceirizados e de tecnologia em 2027, vale ler a análise da Pompermaier Contabilidade Empresarial sobre os custos da escola em 2027 e a mensalidade escolar.
Receita e despesa precisam ser analisadas em conjunto
Assim sendo, a organização das informações financeiras da escola não deve criar dois controles independentes, um para receitas e outro para despesas.
Afinal, a Reforma Tributária trabalha com uma lógica de débito e crédito para os contribuintes submetidos ao regime regular. Por isso, a escola precisa conseguir enxergar simultaneamente suas operações de saída e suas aquisições.
Dessa maneira, essa visão permitirá, no futuro, comparar cenários tributários de maneira mais segura. Por exemplo, uma escola que conhece apenas sua receita bruta pode fazer uma estimativa inicial. Em contrapartida, uma escola que conhece sua receita por operação, suas aquisições, seus documentos fiscais e seus créditos possíveis possui uma base de informação mais adequada para analisar o impacto efetivo da Reforma.
Controle financeiro antes e depois da Reforma Tributária
Ponto de atenção | Controle financeiro tradicional | Informações financeiras da escola na Reforma Tributária |
Receita | Faturamento total do mês | Receita segregada por natureza da operação |
Valor da operação | Valor cobrado | Valor contratado, faturado, recebido, cancelado ou devolvido |
Documento fiscal | Etapa isolada, ao fim do processo | Consequência da operação contratada e realizada |
Cadastro | Informação administrativa | Parte da infraestrutura de identificação das operações |
Receitas e despesas | Dois controles independentes | Leitura conjunta, na lógica de débito e crédito |
Rotina | Registrar | Registrar e conferir |
O regime tributário também depende de informação
A qualidade dos dados será importante inclusive para as escolas que estão no Simples Nacional.
A Resolução CGSN nº 194/2026, assim, ajustou os prazos para as opções relativas a 2027. Primeiramente, para quem pretende ingressar ou retornar ao Simples Nacional em 2027, o prazo para a opção vai de 1º de setembro a 15 de outubro de 2026. Em contrapartida, a opção pelo regime regular do IBS e da CBS para o primeiro semestre de 2027 pode ocorrer de 1º de setembro a 30 de outubro de 2026. Em síntese, são decisões diferentes e aplicáveis a situações diferentes.
🗓️ Atualização do blogDE (27/10/2026)
Primeiramente, na data desta publicação, a janela de opção pelo Simples Nacional para 2027 já se encerrou em 15 de outubro. Em contrapartida, a escola optante que avalia o regime regular do IBS e da CBS para o primeiro semestre de 2027 ainda tem até 30 de outubro de 2026 para decidir com seu contador.
Além disso, de acordo com a Resolução CGSN nº 194/2026, a escola que fez qualquer uma das duas opções pode cancelá-la, em caráter irretratável, de 3 de novembro a 20 de dezembro de 2026.
Ao mesmo tempo, a opção pelo regime regular vale apenas para o período de janeiro a junho de 2027, e as regras para o segundo semestre ainda dependem de nova regulamentação do Comitê Gestor do Simples Nacional.
Por isso, as informações financeiras da escola organizadas agora também servem para as próximas decisões.
Ainda assim, a escolha entre essas alternativas exige análise individual, e a escola não pode fazê-la com base apenas na alíquota nominal. Afinal, é necessário conhecer a estrutura de receitas e despesas da escola e, quando relevante, os efeitos dos créditos e da relação com clientes e fornecedores, como detalha o conteúdo sobre como escolher o regime tributário da escola.
Esse é, portanto, mais um motivo para organizar os dados antes de tomar decisões. Isto é, a informação financeira não serve apenas para cumprir uma obrigação depois que a escola escolheu o regime. Mas ela também pode ser necessária para escolher o próprio caminho tributário.
O novo sistema exige mais conferência, não apenas mais dados
A Reforma Tributária não significa simplesmente que a escola terá de guardar uma quantidade maior de informações. Pelo contrário, o desafio principal será garantir que elas sejam coerentes entre si.
De acordo com o art. 60 da LC nº 214/2025, as administrações tributárias utilizarão os documentos fiscais eletrônicos na apuração do IBS e da CBS. Além disso, o art. 62 disciplina o compartilhamento dos documentos fiscais no ambiente nacional de uso comum do Comitê Gestor do IBS e das administrações tributárias.
Do mesmo modo, o Programa Nacional de Conformidade Tributária, regulamentado pelo Ato Conjunto RFB/CGIBS nº 5/2026, prevê mecanismos de monitoramento e comunicação de eventuais omissões, inconsistências ou divergências identificadas nos documentos emitidos.
Portanto, a consequência prática é que a escola precisa desenvolver uma rotina de conferência.
Por isso, não basta registrar. Ou seja, é preciso conferir se o que a escola contratou corresponde ao que cobrou, se o que cobrou corresponde ao documento fiscal e se as informações chegam corretamente à contabilidade.
🌱 Raiz DE dados escolares aplicada às finanças
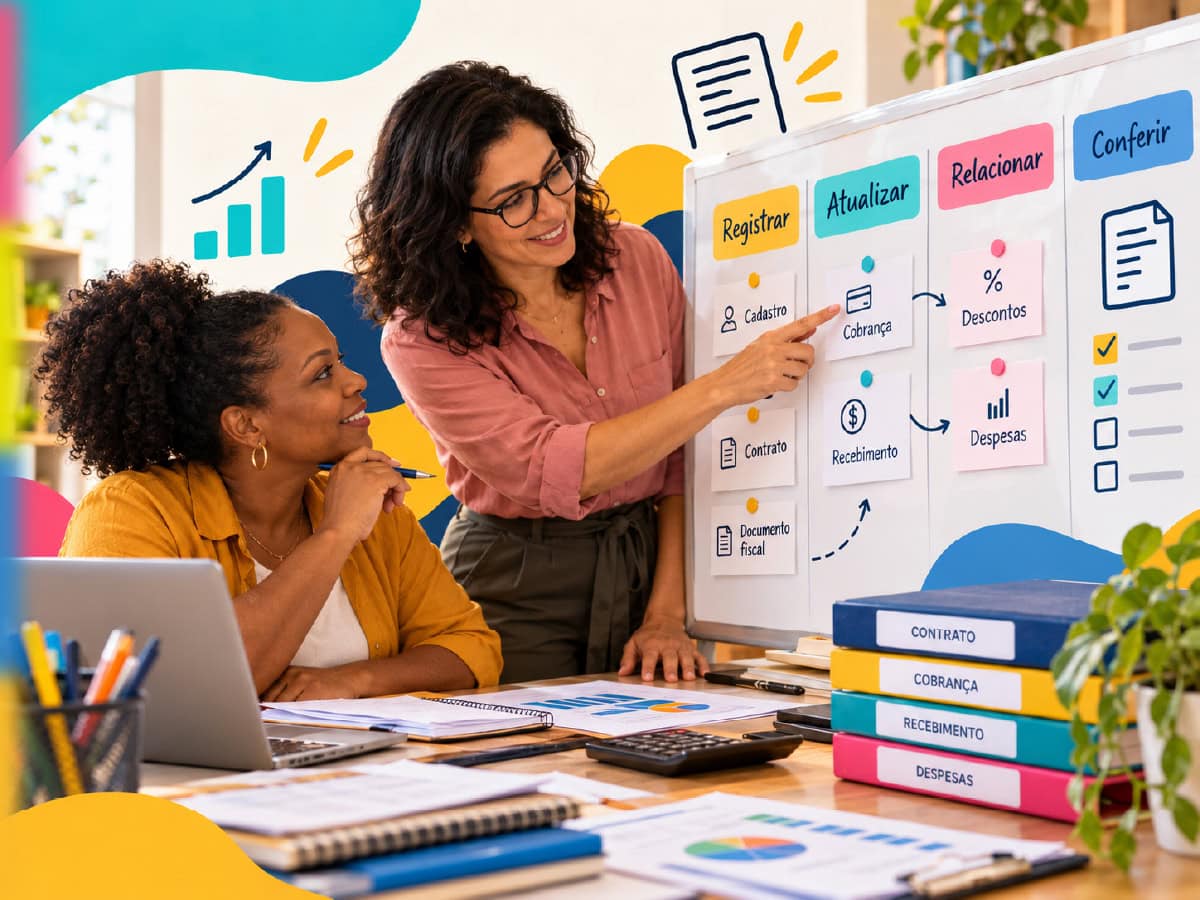
No supersistema Diário Escola, a qualidade da informação escolar se apoia, aliás, em quatro movimentos: REGISTRAR → ATUALIZAR → RELACIONAR → CONFERIR.
Aplicado às informações financeiras da escola, o modelo funciona assim:
registrar cada operação desde o contrato;
atualizar descontos, bolsas, cancelamentos e cadastros sempre que mudam;
relacionar contrato, cobrança, documento fiscal e despesa;
conferir se tudo conta a mesma história antes que o Fisco faça essa pergunta.
Que informações financeiras a escola deve ter organizadas para 2027?
Assim, ao preparar a operação para 2027, a escola deveria conseguir levantar, de maneira organizada:
1 Receita total e receita segregada por tipo de operação.
2 Valores contratados, faturados e efetivamente recebidos.
3 Descontos, bolsas, abatimentos, cancelamentos, devoluções e renegociações.
4 Relação das atividades e serviços cobrados separadamente da mensalidade.
5 Dados cadastrais necessários à identificação dos alunos, responsáveis e demais contratantes.
6 Documentos fiscais emitidos e sua correspondência com as operações realizadas.
7 Principais despesas e aquisições, com identificação dos fornecedores e respectivos documentos fiscais.
8 Operações que podem gerar créditos de IBS e CBS, quando a escola estiver sujeita ao regime regular.
9 Informações contábeis necessárias para conciliar faturamento, documentos fiscais, recebimentos e despesas.
10 Histórico suficiente para comparar os dados de 2026 com os resultados de 2027.
A finalidade desse levantamento não é criar burocracia. É auxiliar a escola para que consiga responder às perguntas que surgirão durante a transição:
quanto faturou;
de onde veio a receita;
qual serviço prestou;
qual documento fiscal emitiu;
quanto recebeu;
quais despesas estão relacionadas à operação.
O que a diretoria precisa fazer agora?
1 LEVANTAR todas as fontes de receita da escola e separá-las por natureza.
2 CONFERIR se os valores contratados, cobrados, recebidos e registrados estão coerentes.
3 REVISAR descontos, bolsas, cancelamentos, devoluções e renegociações.
4 ATUALIZAR os dados cadastrais utilizados nas operações e documentos fiscais.
5 ORGANIZAR as informações dos principais fornecedores e das aquisições realizadas pela escola.
6 CONFERIR, com a contabilidade, quais informações serão necessárias para a apuração do IBS e da CBS.
7 AVALIAR se os dados atualmente disponíveis permitem comparar receitas, despesas e operações entre 2026 e 2027.
8 CRIAR uma rotina de conferência das informações financeiras e fiscais, especialmente durante o período de matrículas e rematrículas.
Em síntese, a Reforma Tributária não transforma a informação financeira em uma obrigação acessória por si só. O que muda, de fato, é a importância de ter informações organizadas, coerentes e capazes de sustentar os documentos fiscais e a apuração tributária.
Para a escola, então, preparar 2027 significa também preparar os dados que permitirão entender o que ocorre com sua operação. Quanto melhor for essa organização, mais segura será a tomada de decisões durante a transição.
Como o supersistema Diário Escola apoia as informações financeiras da escola
Em síntese, a Reforma Tributária premia a escola que consegue ligar o contrato à cobrança, a cobrança ao recebimento e o recebimento ao registro. Por isso, reunir essas etapas em um único ambiente reduz o retrabalho de cruzar planilhas soltas na véspera de cada fechamento.
Nesse sentido, o supersistema Diário Escola reúne, em um mesmo ambiente de gestão escolar, matrículas e rematrículas com contratos digitais, mensalidades, cobranças e registros financeiros. Dessa forma, a equipe administrativa reúne as informações financeiras da escola em uma base organizada e auditável para conversar com a contabilidade e para sustentar as decisões da diretoria durante a transição.
Perguntas frequentes sobre informações financeiras da escola
Quais informações financeiras a escola precisa organizar para a Reforma Tributária?
Em resumo, as informações financeiras da escola que precisam de organização incluem a receita segregada por tipo de operação, os valores contratados, faturados e recebidos, os descontos, bolsas, cancelamentos, devoluções, os dados cadastrais de alunos e responsáveis, os documentos fiscais emitidos, as despesas com fornecedores e as informações contábeis que conciliam tudo isso.
A escola precisa esperar a regulamentação completa para organizar suas informações financeiras?
Não. Segundo a NDKR Advogados, há informações que a escola já pode e deve organizar agora. Afinal, o objetivo não é prever o tributo futuro, mas ter dados confiáveis para fazer a apuração quando as novas regras produzirem efeitos.
Mensalidade não recebida e mensalidade cancelada têm o mesmo tratamento?
Não necessariamente, porque uma mensalidade simplesmente não recebida é diferente de uma mensalidade cancelada, renegociada ou devolvida, e essas situações podem produzir consequências fiscais distintas conforme a operação e a regulamentação aplicável.
Toda despesa da escola gera crédito de IBS e CBS?
Não, pois o direito a crédito depende da natureza da aquisição, do regime da escola e das regras aplicáveis. Além disso, a apropriação depende, em regra, de documento fiscal eletrônico hábil e idôneo.
A escola do Simples Nacional também precisa organizar esses dados?
Sim. Inclusive, a escolha por permanecer no Simples Nacional e optar pelo regime regular do IBS e da CBS exige conhecer a estrutura de receitas e despesas da escola, e não apenas a alíquota nominal.
Por que o cadastro de alunos e responsáveis importa para a Reforma Tributária?
Porque o art. 59 da LC nº 214/2025 prevê cadastro com identificação única e compartilhamento obrigatório das informações cadastrais entre as administrações tributárias. Ou seja, o dado cadastral também passa a integrar a identificação das operações.
O que é a rotina de conferência das informações financeiras da escola?
Em síntese, é o hábito de verificar, periodicamente, se o que a escola contratou corresponde ao que cobrou, se o que cobrou corresponde ao documento fiscal e se essas informações chegam corretamente à contabilidade.
Informações financeiras da escola: a lição de casa para 2027
A Reforma Tributária transforma as informações financeiras da escola em matéria-prima da apuração do IBS e da CBS. Assim como uma boa avaliação começa no planejamento da aula, e não no dia da prova, a segurança tributária de 2027 começa no contrato, na cobrança e no cadastro organizados hoje.
Por isso, a equipe que registra, atualiza, relaciona e confere as informações financeiras da escola chega à transição com respostas, e não com dúvidas.
Então, quer ver como o supersistema Diário Escola organiza a rotina financeira da sua escola? Clique aqui e agende uma demonstração com nossa equipe.
Legislação e fontes oficiais utilizadas
Lei nº 9.870/1999, especialmente arts. 1º e 2º.
Lei Complementar nº 214/2025, com as alterações posteriores, especialmente arts. 4º, 12, 59, 60 e 62, art. 129 e Anexo II.
Decreto nº 12.955/2026, Regulamento da CBS.
Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026.
Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026.
Última revisão jurídica: 2 de outubro de 2026.
Aviso: o tratamento tributário das operações e as providências necessárias podem variar de acordo com o regime tributário, a estrutura da instituição, os serviços oferecidos, os contratos celebrados e as características de cada escola. Por isso, a análise individualizada é necessária antes da adoção de alterações fiscais, contratuais ou operacionais.
Conteúdo produzido por NDKR Advogados, parceiro do supersistema Diário Escola. Este material sobre informações financeiras da escola tem caráter informativo e não substitui a análise individualizada de cada caso por assessoria jurídica e contábil.
Leia também no blogDE
A Reforma Tributária e os contratos escolares: por que 2026 é o momento de revisar documentos e processos?
A NDKR mostra como alinhar contrato, cobranças adicionais e procedimentos financeiros antes de 2027.
Lucro Real e Lucro Presumido: como aproveitar os créditos de IBS e CBS na sua escola
O guia da NDKR sobre o outro lado das despesas organizadas: o crédito.
O “novo” Simples Nacional: o que mudou e o que ainda vai mudar
Regras híbridas e a opção pelo regime regular do IBS e da CBS, segundo a NDKR.
Mensalidade escolar 2027: como a Reforma Tributária pode aumentar seus custos
A Pompermaier Contabilidade Empresarial mostra o lado do custo da tríade de 2027: a CBS nos contratos com fornecedores e o reflexo na rematrícula.
Contabilidade de custos: a base da saúde financeira escolar
Como a organização das despesas sustenta decisões de preço e de investimento.
Campanha de matrículas 2027: captação e rematrícula
O período em que contrato, cadastro e cobrança nascem juntos.